Domain peßl.de kaufen?
Wir ziehen mit dem Projekt
peßl.de um.
Sind Sie am Kauf der Domain
peßl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain peßl.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
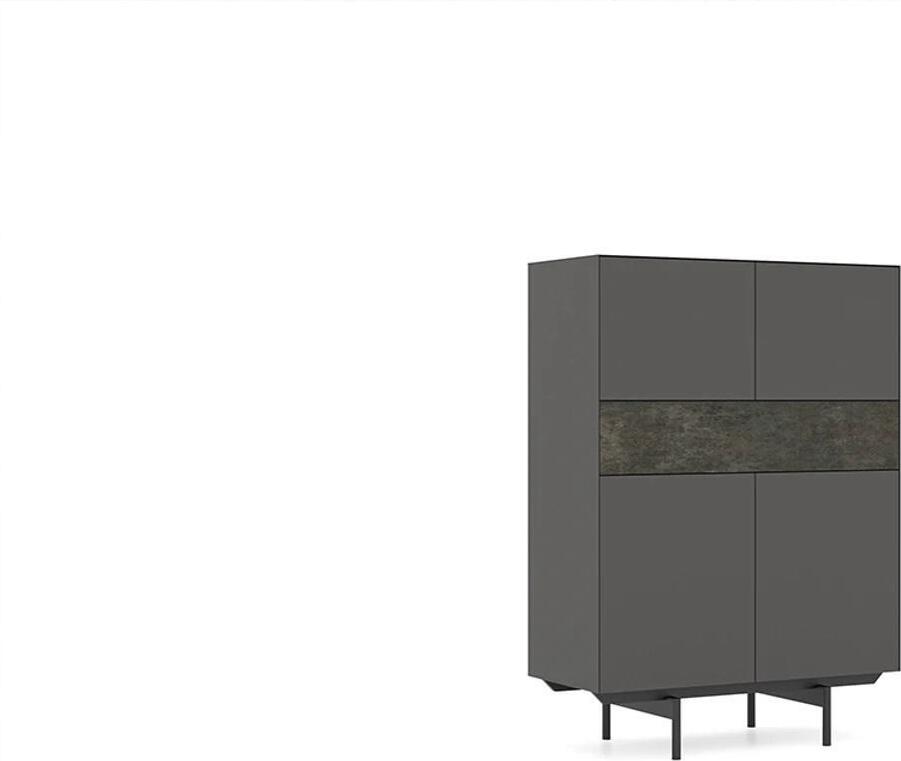
Esszimmer Möbel Schrank Einrichtung Holzschrank Luxus DesignMaße: Schrank: Höhe: 140 cm Breite: 45 cm Länge: 100 cm Farbe: Grau Material: Holz Produktmerkmale: - Marke: JV Möbel - Produktart: Schrank - Montage: Freistehend - Montage erforderlich: Ja - Abteilung: Jugendliche - Zimmer: Esszimmer - Stil: Modern - Anzahl der Türen: 2 - Anzahl der Teile: 1 - Muster: Einfarbig Produktbeschreibung: Esszimmer Möbel Schrank Einrichtung Holzschrank Design Maße: Schrank: ca: 100 x 45 x 140 cm Länge: ca: 100 cm Höhe: ca: 140 cm Breite: ca: 45 cm Farbe: wie abgebildet Material: Holz Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.3299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esszimmer Möbel Schrank Einrichtung Holzschrank Luxus DesignMaße: Schrank: Höhe: 140 cm Breite: 45 cm Länge: 100 cm Farbe: Grau Material: Holz Produktmerkmale: - Marke: JV Möbel - Produktart: Schrank - Montage: Freistehend - Montage erforderlich: Ja - Abteilung: Jugendliche - Zimmer: Esszimmer - Stil: Modern - Anzahl der Türen: 2 - Anzahl der Teile: 1 - Muster: Einfarbig Produktbeschreibung: Esszimmer Möbel Schrank Einrichtung Holzschrank Design Maße: Schrank: ca: 100 x 45 x 140 cm Länge: ca: 100 cm Höhe: ca: 140 cm Breite: ca: 45 cm Farbe: wie abgebildet Material: Holz Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.3299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen und Vergütungen des Nachlaßpflegers., Taschenbuch von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4Aufwendungen Und Vergütungen Des Nachlaßpflegers., Taschenbuch Von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4, Seitenanzahl: 10834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Behandlung von Beteiligungen an Kapitalgesellschaften inklusive der mit der Beteiligung zusammenhängenden Aufwendungen im Unternehmens- undDie Behandlung Von Beteiligungen An Kapitalgesellschaften Inklusive Der Mit Der Beteiligung Zusammenhängenden Aufwendungen Im Unternehmens- Und Steuerrecht, Taschenbuch Von Markus Frick, Grin, 978-3-638-92373-6, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.